※ファンドへの投資申込を行う際は、事前に詳細を十分に確認し、リスクを理解した上でのご決定をお願いいたします。投資後は"ほったらかし"で運用することが可能ですが、運用状況の確認のため、定期的にログインしていただくことをお勧めいたします。
※本記事に記載されている内容のうち、当社サービス以外の個別の商品・銘柄・企業名については、あくまでも参考として掲載しているものであり、当社はその商品、銘柄又は企業の株式等の売買を推奨するものではありません。 最終的な投資の実行は、ご自身の判断と責任の下で行っていただくようにお願いいたします。
※本記事では、日本国債について取り上げます。以下、日本国債を「国債」として取り扱います。
個人向け国債は、政府が個人のために誰でも購入できるようにした、ローリスクの金融商品です。
しかし、国債は他の金融商品と比べて利回りが相対的に低いため、なかなか大きな利益を狙えません。そのため、投資の目的を明確にして国債を購入しなければいけません。
個人向け国債投資のデメリットは以下の5つです。
- ・インフレに弱い
- ・他の投資手法と比較して利回りが相対的に低い傾向にある
- ・クーリング・オフの対象にならない
- ・金利変動リスクがある
- ・すぐには換金できない
本記事を読めば、個人向け国債のデメリットがわかり、どのような人がこの投資に向いているかわかるでしょう。
東京証券取引所グロース市場に上場する当社が提供する不動産クラウドファンディング「CREAL」は、2018年のサービス開始から累計調達額1,000億円※を突破しました。また、現時点まで元本割れは一度もございません※。
投資家登録は最短1営業日で完了するので、登録にご興味ある方は下記よりご登録ください。
\投資家登録するだけでAmazonギフトカード2,000円分プレゼント!/
※ 2026年9月時点
目次
国債投資のデメリット
インフレに弱い
市場がインフレになると、物価が上昇しお金の価値が目減りしてしまいます。インフレによる物価上昇率が国債で得られる金利を上回ると、資産価値は相対的に減少する可能性があります。
以下のグラフのように、日本では2021年頃から著しいインフレが続いています。国債の金利がインフレ率より低い場合、国債投資で実質的な利益を得るのが難しい時期になることもあります。

なお、インフレに強いとされる資産は主に下記に挙げるものです。
| 種類 | メリット | おすすめの人 |
|---|---|---|
| 不動産 | 家賃収入や大きな売却益が期待できる | 大手or上場企業などに勤める会社員、公務員 (投資用ローンが組める人) |
| 株式などの有価証券 | 商品やサービスの価格が上がり、 価格転嫁が進むと企業の利益が増える可能性があり、 好感されて株価に反映されることがある |
市場の動きや企業の業績(決算書など) を分析できる人 |
| 金などの貴金属 | 資産価値が安定している | 有事の際のリスク分散先が欲しい人 |
| エネルギー資源 | 人類の生活を支える重要な要素で、 常に一定の需要がある |
再生可能エネルギーの活用など、 環境問題に関心がある人 |
| 外貨建て預金 | 円預金よりも高い金利が得られやすい | 海外に収入源があったり、 外貨を使う機会がある人 |
| アンティーク品・ハイブランド品 | ファッションや展示品収集 の趣味にも活用できる |
高級品に興味があり、 様々な店舗を渡り歩くのが苦ではない人 |
インフレ対策として、上記に挙げた投資商品に投資をしてみることをおすすめします。
インフレに強い資産の詳細は下記記事をご参照ください。
※関連記事:インフレに強い資産6選比較!保有するメリットやインフレに備えるコツも紹介
他の投資手法と比較して利回りが低い傾向にある
個人向け国債は、国が元本と利子の支払いを担う金融商品であり、株式や不動産投資などと比べて大きなリターンを狙いにくい傾向があります。
ただし、国債の利率は金利情勢によって変化します。2026年10月募集分の個人向け国債では、税引前の年利率が2.05~2.39%となっています。
投資先を比較する際は、利回りの高さだけでなく、元本損失のリスクや資金の引き出しやすさなども確認しましょう。
※参考:財務省・2026年10月の個人向け国債募集条件
クーリング・オフの対象にならない
国債は購入すると、クーリング・オフができません※1。なお、その他の投資におけるクーリング・オフの可否は以下のとおりです。
- ・不動産クラウドファンディング:〇
- ・株式投資:×※2
- ・投資信託:×※3
- ・現物不動産投資:一定の条件を満たす場合に可能※4
※1:岩手銀行
※2:投信まるごとQ&A
※3:三井住友信託銀行
※4:国土交通省「宅地建物取引業法第37条の2第1項関係
変動金利型商品の場合は金利変動リスクがある
個人向け国債の「変動10年」は、半年ごとに適用利率が見直されます。そのため、金利が低下すると受け取る利子が減少する可能性があります。
一方、「固定5年」「固定3年」は購入時に決まった利率が満期まで適用されます。金利変動による利子収入の変化を避けたい場合は、固定金利型を検討するとよいでしょう。
すぐには換金できない
日本の個人向け国債は、原則として1年以内に中途換金できません(大規模な自然災害などを除く)。発行から1年経過すれば、原則いつでも口座を開設している取扱機関で、一部または全部を中途換金することが可能です。
※参考:財務省
その際は、中途換金調整額として「直前2回分の利息(税引前)各利子×0.79685」の相当額が差し引かれます。以下の図に示すように、直前2回分の各利子(税引前)相当額×0.79685がコストとしてかかります。
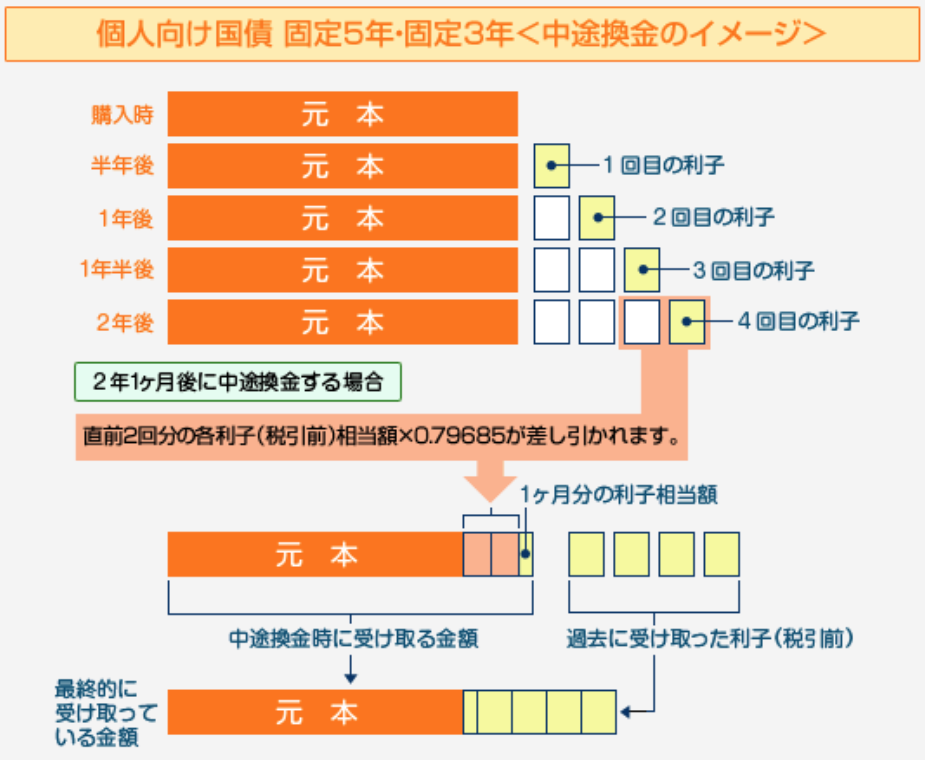
※引用:館林信用金庫「注意事項・税金・手数料等・主なリスク」
個人向け国債は年に2回利払いがあるため、1年以上の保有を前提とする中途換金制度を利用しても、表面的なキャッシュフローはマイナスにはなりません。
しかし、当初1年の保有期間中に、急に大きなお金が必要にならないか、あるいは1年以上保有した後に中途換金することにならないか、自分のライフプランを確認した上で投資をしましょう。中途換金調整額やそのときの受取金額は、「財務省の中途換金シミュレーション」によりチェックできます。
東京証券取引所グロース市場に上場する当社が提供する不動産クラウドファンディング「CREAL」は、2018年のサービス開始から累計調達額1,000億円※を突破しました。また、現時点まで元本割れは一度もございません※。
投資家登録は最短1営業日で完了するので、登録にご興味ある方は下記よりご登録ください。
\投資家登録するだけでAmazonギフトカード2,000円分プレゼント!/
※ 2026年9月時点
国債投資がおすすめ・向いている人
国債投資をするなら、自分がその投資に向いているか確認することが大事です。
すでに株式投資や不動産投資をしていて分散投資先を探している人
株式投資や不動産投資と比較して、国債は値動きが小さい傾向にあります。特に固定金利型の個人向け国債なら、購入時に決まった利率で利子を受け取れます。
国債への投資で大きな利益は期待できませんが、すでに株式投資や不動産投資をしているのであれば、国債にも資産を分散することで資産価値が大幅に下落するリスクを軽減できるでしょう。
極力安全性が高く元本割れリスクを抑えたい人
先進国のデフォルト(債務不履行)発生確率は相対的に低いと考えられるため、国債投資で元本割れリスクを起こす可能性は株式投資や不動産投資と比べて低いといえるでしょう。大きな利益は期待できませんが、ローリスク・ローリターンで投資ができます。
あらかじめ期間を決めて運用したい人
国債には3年、5年、10年と満期があらかじめ定められています。償還期間が長いほど、金利は高くなる傾向にあります。教育資金や住宅購入など、将来のイベントに向けて資金を計画的に準備しやすく、自分に合った運用期間を検討して投資を始められます。
特に固定金利型の国債は、期間中ずっと同じ利息を受け取ることができます。そのため、収益が予測しやすく、計画的な資金運用が可能です。他の投資では得られる利益を予想しづらく、また利益が出る前に途中で損切りしてしまう恐れもあります。
国債投資のメリット
1万円という少額から投資可能な国債投資に向いている人は、購入する前にメリットを理解することが大事です。
預金よりも金利が高い傾向にある
個人向け国債は、一般的な普通預金よりも高い金利が設定される場合があります。ただし、実際の金利は国債の募集時期や預金先の金融機関によって異なるため、購入時点の条件を確認しましょう。
債券投資のなかでは事実上最も安全性が高いといえる
債券投資には国債の他に、社債などがあります。社債はその企業の業績によって、債券価格や金利が大きく変動しますが、国債は国が破綻しない限り金利が大きく変動する可能性が低いため、比較的安定した債券投資といえます。
国が破綻する確率は、企業の経営が破綻する確率より低いと考えられます。社債ほど大きな利益は狙えませんが、国債は安全性が最も高い債券投資といえるでしょう。
分散投資先の一つに「不動産クラウドファンディング」がおすすめな理由
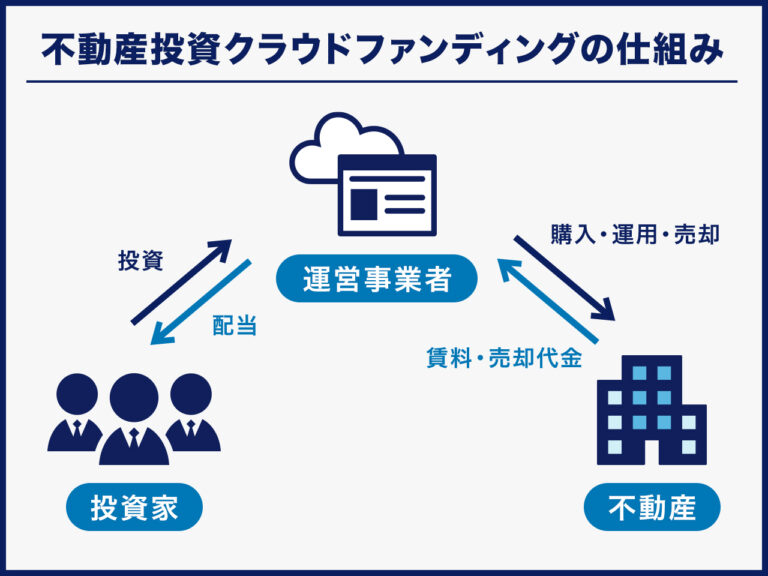
不動産クラウドファンディングとは、インターネットを通じて不特定多数の投資家から資金を集め、その資金をもとに不動産投資を行うサービスです。
不動産クラウドファンディングでは、1つまたは複数の物件を投資対象とするファンドが組成されます。募集期間中に運営事業者が定めた金額以上の投資資金が集まるとファンドが成立し、物件の購入と同時に運用が開始されます。
運用によって得られた収益は、ファンドごとの条件に従って投資家に分配されます。また、運用終了後には出資元本の償還が予定されていますが、運用状況によって元本が減少したり、償還時期が遅れたりする可能性もあります。
1万円という少額から投資できるから
現物不動産投資の場合、収益不動産を購入するにはまとまった資金が必要です。比較的価格が安い区分マンションでも、都内の物件であれば1,000万円を超えます。
金融機関の融資を利用しても、通常は数十万円~数百万円程度の自己資金が必要です。不動産投資の初期費用については、以下の記事で詳しく解説しています。
※関連記事:不動産投資の初期費用は物件価格の10%!?費用の種類とシミュレーションを紹介
一方で不動産クラウドファンディングは、1万円程度の少額から不動産へ投資ができ、投資金額やファンドの条件に応じて、分配金を受け取れる場合があります。入居者との契約などの管理業務はすべて運営会社に任せられます。
不動産クラウドファンディングでは売買タイミングを判断する必要がなく、投資後は配当金の入金と元本の返還を待つだけで済むため、初心者でも不動産投資を始めやすいでしょう。
元本割れ対策を用意しているファンドが多いから
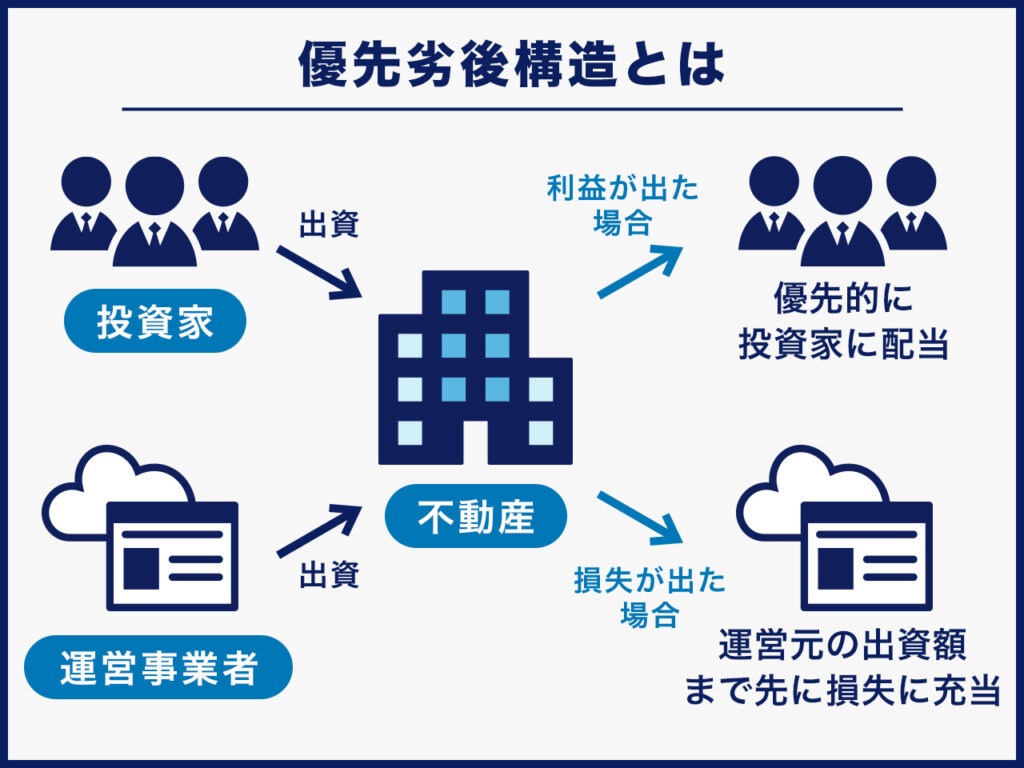
不動産クラウドファンディングには、優先劣後構造によって投資家の元本損失リスクの軽減を図るファンドもあります。優先劣後構造を採用する場合、損失が劣後出資額の範囲内に収まれば、優先出資者の元本に影響しない仕組みです。
ただし、優先劣後構造のないファンドもあるため、投資前に採用の有無や劣後出資割合などを確認しましょう。
優先劣後構造の詳細は下記ページをご参照ください。
※関連記事:用語集 優先出資
※関連記事:用語集 劣後出資
※関連記事:よくある質問 「優先劣後出資方式」とはどんな仕組みですか?
不動産クラウドファンディングと国債(日本国債)を比較した内容を下記表にまとめました。
| 比較項目 | 不動産クラウドファンディング | 国債 (日本国債) |
|---|---|---|
| 概要 | インターネットで資金調達を行い、不動産を購入し、 そこから生まれる家賃収入などで利益を得る |
国が発行する債券を購入し、 定期的に支払われる利子などで収益を得る |
| メリット | 市場で日々売買する必要がなく、 運用管理を事業者に任せられる |
安全性が高い |
| デメリット | 流動性が低い (運用期間が定められており、中途解約できないことが多い) |
利回りが低い |
| 利回り | ファンドごとに異なる想定年利 | 募集時期・種類に応じた適用利率 (2026年10月募集分は年2.05~2.39%)※ |
| 元本割れへの対策 | 元本保証なし ※優先劣後構造などを採用するファンドもある |
国が元本・利子の支払いを担い、 額面での償還・中途換金が可能 |
| 向いている人 | 値動きに一喜一憂せず 安定的に少額から不動産投資したい人 |
リターンが少なくても ローリスクな金融商品がいい人 |
上記より、不動産クラウドファンディングは、国債とは異なるリスクを理解したうえで、余裕資金を使って不動産からの収益を目指したい人に向いています。
東京証券取引所グロース市場に上場する当社が提供する不動産クラウドファンディング「CREAL」は、2018年のサービス開始から累計調達額1,000億円※を突破しました。また、現時点まで元本割れは一度もございません※。
投資家登録は最短1営業日で完了するので、登録にご興味ある方は下記よりご登録ください。
\投資家登録するだけでAmazonギフトカード2,000円分プレゼント!/
※ 2026年9月時点
まとめ|国債投資にはデメリットもあるがメリットもある
個人向け国債投資のデメリットを以下の5つについて解説しました。
国債投資はローリスク・ローリターンで、大きな利益はあまり狙えないことについて解説しました。少額投資から始めたい投資初心者や、分散投資として安定した資産を保有したい投資経験者におすすめといえるでしょう。
上場企業が運営するCREALならリスクを抑えて不動産投資を始められる
★CREALは経済アナリストの馬渕 磨理子さんにもご紹介いただいております★
馬渕磨理子さんの他の動画を見たい方は、下記記事をご参照ください。
※【少額でできる】つみたてNISA に投資するならここもおすすめです!【クリアル】
不動産クラウドファンディングサービス「CREAL」では、運用の手間なくほったらかしで投資でき、分配金を定期的に受け取れます!
【CREALの主な特徴】
・東京証券取引所グロース市場に上場するクリアル株式会社が運営
・当社代表が不動産クラウドファンディング協会の代表理事
・SBIホールディングスとの資本業務提携
・経済アナリストの馬渕磨理子氏も推薦
・国土交通省の資料(P5,P21など)に事例として複数採用
CREALでは商品ラインナップが豊富で大型案件を多数取り揃えており、マンションだけでなくホテルや物流施設、オフィスなど、個人では難しい不動産にも投資できます。
また、CREALでは様々なお客様の声も掲載しています!
・バンクアカデミー・小林亮平様
・chebu.mama様
・ぽんちよ様
その他インタビューの詳細>>インタビュー 記事一覧
2018年11月のサービス開始から現時点まで配当はすべて遅延なく想定利回りで支払われ、元本割れもございません。※
ファンド公開もおおよそ月に1~2案件のため、ファンド募集開始直後に投資申し込みができるよう、今のうちに投資家登録(無料)されておくことをおすすめします!
投資家登録は最短1営業日で完了するので、登録にご興味ある方は下記よりご登録ください。
\投資家登録するだけでAmazonギフトカード2,000円分プレゼント!/
※ 2026年9月時点